前8个月这个增速是12.2倍,一个月过去,还在加速。
但比出口数字更值得普通人留意的,是另一条藏在后面的线。
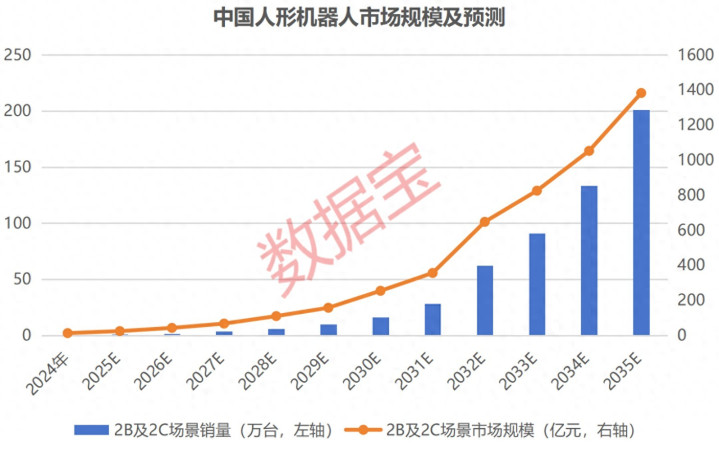
1. 先看“卖爆”到了什么程度。
弗若斯特沙利文的数据:2026年上半年,全球人形机器人卖了3.6万台,收入5.4亿美元。
半年干翻了去年一整年。
更关键的一句:全球人形机器人收入前五名,全是中国企业。
这不是“追赶”,是已经在牌桌上坐到了前排。
2. 价格下来了,事情才真正开始。
宇树R1双足人形机器人,6月把起售价从3.99万砍到2.99万,一周登顶京东销量榜。
核心零部件国产化率已经冲到75%到90%,减速器、伺服系统、控制器这些占成本七成的大头,价格比日德同类低30%到50%。
机器便宜到工厂“用得起”的时候,替代就不再是实验室里的演示,是车间里的排班表。
3. 但就业这端,不是“一刀切地裁人”。
卧龙电驱的人形机器人业务,近一年招聘增幅超60%,新增需求集中在精密装配、模组测试。
普通装配工不是直接丢饭碗,是被推到新产线、质检岗上去。
另一边,真正在“涨”的是修机器人的人。
入门级机器人维修岗月薪6000元起步,运维工程师1万到1.8万,关节结构工程师开到3.5万到5.5万一个月。
重复性岗位在缩,懂设备、能调试、会排障的手在涨。
4. 回到那13只“滞涨股”,信号其实很微妙。
下半年人形机器人指数跌了12.38%,13只绩优概念股跑输板块,但机构预测它们2026、2027年利润增速能持续超过50%。
东方锆业、昊志机电这些名字,不是整机厂,是卡在减速器、关节模组、材料这些上游环节上的。
市场在追“谁造机器人”,产业真正的瓶颈还在“谁把零件做得又便宜又稳”。
对普通人来说,这跟炒股无关。它说明一件事:机器人这轮爆发,先肥的不是整机品牌,是供应链上那些“卡位”的手艺。
5. 所以,谁在被换,谁在换跑道?
富士康的调研摆在那里:5万台人形机器人,可替代约10%的装配工。
但同一个车间里,调试机器人的人、维护产线的人、给机器人“喂数据”的人,缺口在以每年67%的速度扩大。
机器不是来把所有人赶走的。它是来把“只会做一个动作”的岗位压薄,把“能伺候机器”的岗位撑厚。
你所在的工厂或行业,最近是在招“拧螺丝的人”,还是在招“修机器人的人”?
评论区聊聊。
联丰优配提示:文章来自网络,不代表本站观点。
- 上一篇:深富优配 法国总统马克龙出访海湾国家 聚焦能源供应
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯